







Indice
La sostenibilità non è più un tema ai margini delle scelte aziendali. Capire da dove arrivano le emissioni e come misurarle è diventato essenziale per valutare il proprio impatto e costruire strategie credibili verso la decarbonizzazione e il Net Zero. È qui che entrano in gioco Scope 1, 2 e 3: tre categorie che permettono di distinguere le diverse fonti di emissione e leggere l’impatto climatico di un’organizzazione dentro e fuori i suoi confini, dagli impianti aziendali ai fornitori, fino all’utilizzo e al fine vita dei prodotti.
Prima di intervenire, infatti, bisogna sapere da dove arrivano le emissioni, quanto incidono e quali attività le generano.
Che cosa sono le emissioni Scope 1, 2 e 3 e come nasce questa classificazione
La distinzione tra Scope 1, 2 e 3 nasce dalla necessità di misurare e classificare in modo chiaro le emissioni di gas serra delle aziende. Si inserisce nel percorso internazionale avviato con il Protocollo di Kyoto del 1997 e rafforzato dall’Accordo di Parigi del 2015, che hanno fissato obiettivi sempre più ambiziosi per contrastare il cambiamento climatico.
Per aiutare le imprese a tradurre questi impegni in criteri operativi, nel 1998 il World Resources Institute e il World Business Council for Sustainable Development hanno dato vita al GHG Protocol, uno standard internazionale pensato per misurare e rendicontare le emissioni di gas serra in modo uniforme e confrontabile.
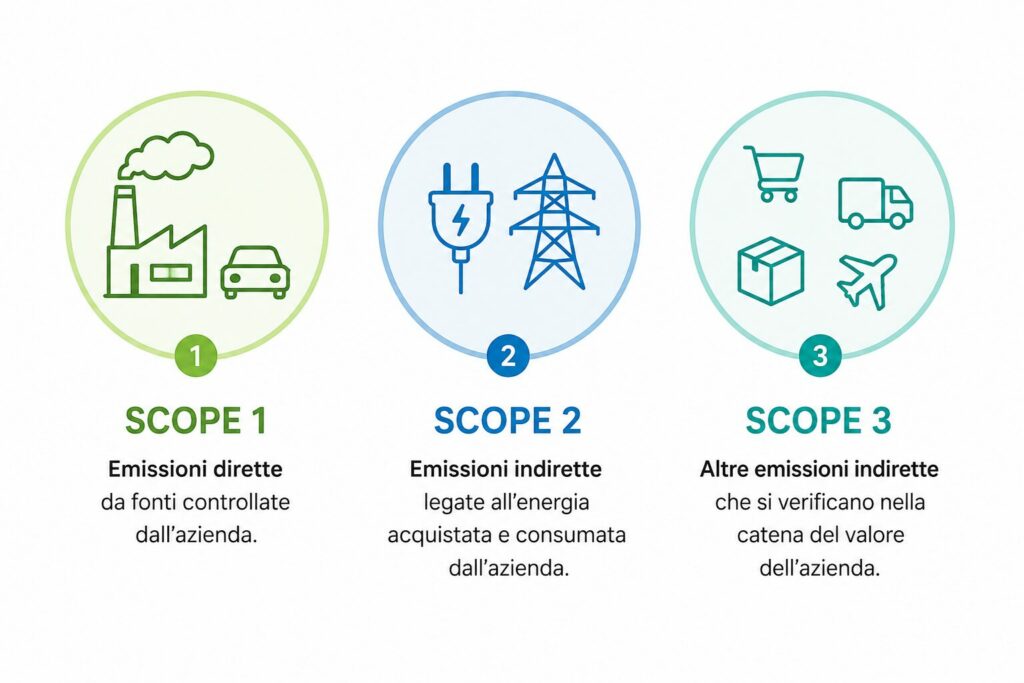
Il GHG Protocol suddivide le emissioni in tre categorie: lo Scope 1 comprende quelle dirette, lo Scope 2 quelle legate all’energia acquistata e lo Scope 3 tutte le altre emissioni indirette della catena del valore. Questa classificazione permette di calcolare la carbon footprint aziendale e di individuare le aree su cui intervenire per ridurre l’impatto ambientale.
Perché si misurano le emissioni di gas serra?
Misurare le emissioni non è soltanto un esercizio tecnico. Significa trasformare consumi, spostamenti, processi e acquisti in dati utili per comprendere l’impatto climatico di un’organizzazione.
Una misurazione attendibile permette di individuare le fonti più rilevanti, confrontare i risultati nel tempo e verificare se le azioni intraprese stanno producendo effetti concreti. È anche la base per fissare obiettivi climatici coerenti, dialogare con fornitori e stakeholder e rendere più trasparente il percorso di sostenibilità dell’impresa.
Cosa sono i gas serra e perché si usa la CO2 equivalente
I gas serra sono gas presenti nell’atmosfera capaci di trattenere parte del calore emesso dalla superficie terrestre. Tra i principali troviamo l’anidride carbonica, il metano, il protossido di azoto e i gas fluorurati.
Non tutti, però, hanno lo stesso effetto sul clima. Alcuni trattengono più calore, altri rimangono nell’atmosfera più a lungo. Per confrontarli si utilizza il Global Warming Potential, o GWP, una misura che esprime il potenziale di riscaldamento di un gas rispetto alla CO₂ in un determinato intervallo di tempo.
Le emissioni vengono così convertite in CO₂ equivalente, o CO₂e. Questa unità permette di esprimere l’impatto dei diversi gas con un unico valore e di sommarli all’interno della carbon footprint di un’azienda.
Qual è la differenza tra Scope 1, Scope 2 e Scope 3
La differenza principale riguarda il rapporto tra l’impresa e la fonte dell’emissione. Alcune emissioni derivano da attività controllate direttamente dall’azienda; altre sono generate dall’energia acquistata; altre ancora si producono lungo la filiera e coinvolgono soggetti esterni.
Scope 1, emissioni dirette
Lo Scope 1 comprende le emissioni generate da fonti possedute o controllate direttamente dall’organizzazione.
Rientrano in questa categoria, per esempio, i combustibili utilizzati nelle caldaie e negli impianti produttivi, il carburante consumato dai veicoli aziendali e le emissioni legate a determinati processi industriali.
Fanno parte dello Scope 1 anche le cosiddette “emissioni fuggitive”, come le perdite accidentali di gas refrigeranti dagli impianti di climatizzazione.
Sono emissioni sulle quali l’azienda può intervenire direttamente, modificando mezzi, tecnologie, combustibili o modalità operative.
Scope 2, emissioni legate all’energia acquistata
Lo Scope 2 comprende le emissioni indirette legate alla produzione dell’energia acquistata e consumata dall’organizzazione.
Parliamo di elettricità, calore, vapore e raffrescamento. Le emissioni non avvengono necessariamente dentro l’azienda, ma negli impianti che producono l’energia utilizzata.
Un ufficio, per esempio, consuma elettricità per illuminazione, computer e climatizzazione. Anche se sul posto non viene bruciato alcun combustibile, la produzione di quell’energia può avere generato emissioni.
Scope 3, emissioni della catena di valore
Lo Scope 3 comprende tutte le altre emissioni indirette associate alle attività dell’impresa. È la categoria più ampia, perché considera ciò che accade sia prima sia dopo le operazioni aziendali.
Ne fanno parte la produzione dei materiali acquistati, i trasporti affidati a operatori esterni, i viaggi di lavoro, gli spostamenti dei dipendenti, l’utilizzo dei prodotti venduti e il loro trattamento a fine vita.
Queste emissioni coinvolgono fornitori, trasportatori, clienti e altri attori della filiera. Per questo lo Scope 3 è spesso più complesso da calcolare: molte informazioni non sono disponibili all’interno dell’azienda e devono essere richieste all’esterno oppure stimate.
Quali sono le 15 categorie dello Scope 3
Il GHG Protocol divide le emissioni Scope 3 in 15 categorie. Le prime otto riguardano prevalentemente le attività a monte, cioè ciò che avviene prima o a supporto delle operazioni aziendali:
1. beni e servizi acquistati;
2. beni strumentali;
3. attività legate a combustibili ed energia non incluse negli Scope 1 e 2;
4. trasporto e distribuzione a monte;
5. rifiuti generati dalle attività;
6. viaggi di lavoro;
7. spostamenti casa-lavoro dei dipendenti;
8. beni in leasing a monte.
Le altre sette categorie riguardano invece le attività a valle, quindi ciò che accade dopo la vendita di prodotti e servizi:
9. trasporto e distribuzione a valle;
10. lavorazione dei prodotti venduti;
11. utilizzo dei prodotti venduti;
12. trattamento di fine vita dei prodotti;
13. beni in leasing a valle;
14. franchising;
15. investimenti.
Non tutte hanno lo stesso peso per ogni impresa. In un’azienda manifatturiera possono incidere soprattutto materie prime, trasporti e uso dei prodotti; in una società di servizi potrebbero risultare più rilevanti acquisti, trasferte e mobilità dei dipendenti.
Come si calcolano le emissioni Scope 1, 2 e 3
Il calcolo parte dalla raccolta dei dati relativi alle attività aziendali, come consumi energetici, carburanti, trasporti, materiali acquistati e rifiuti prodotti. Questi valori vengono poi moltiplicati per specifici fattori di emissione, cioè coefficienti che indicano quante emissioni sono associate a una determinata attività o quantità consumata.
In forma semplificata:
dato di attività × fattore di emissione = emissioni in CO₂e
Per Scope 1 e Scope 2 si utilizzano soprattutto dati interni, come bollette e consumi di carburante. Lo Scope 3 è più complesso, perché richiede anche informazioni provenienti da fornitori, trasportatori e altri soggetti della filiera. Quando i dati diretti non sono disponibili, si possono usare stime o valori medi, indicando sempre il metodo adottato.
Perché misurare tutti e tre gli Scope
Considerare tutti e tre gli Scope permette di ottenere un quadro più completo della carbon footprint aziendale. Una parte rilevante delle emissioni, infatti, può trovarsi fuori dai confini dell’impresa, per esempio nelle materie prime, nella logistica, nei fornitori o nell’uso dei prodotti.
Conoscere dove si concentra l’impatto aiuta a definire meglio le priorità di riduzione e a orientare interventi su energia, acquisti, trasporti e filiera. Questi dati supportano anche il bilancio di sostenibilità e la rendicontazione ESG, secondo gli obblighi applicabili alla singola azienda.
Misurare non significa ancora ridurre, ma è il primo passo per costruire strategie di decarbonizzazione e monitorarne i risultati nel tempo.
Scope, Carbon Neutral e Net Zero: quali differenze
Scope, carbon footprint, Carbon Neutral e Net Zero sono concetti collegati, ma non equivalenti.
Gli Scope classificano le fonti da cui provengono le emissioni.
La carbon footprint ne quantifica invece l’impatto complessivo all’interno di un determinato perimetro.
Con Carbon Neutral si indica una condizione di equilibrio dichiarato tra le emissioni generate e quelle compensate o rimosse.
Il Net Zero richiede invece una riduzione profonda delle emissioni lungo la catena del valore, accompagnata dalla neutralizzazione di quelle residue.
La classificazione degli Scope è quindi uno strumento di partenza: permette di capire dove si trovano le emissioni prima di stabilire come ridurle.
Conclusione
Misurare le emissioni significa trasformare un tema complesso in una base concreta da cui partire. Gli Scope aiutano a capire dove nasce l’impatto climatico di un’azienda, mentre la carbon footprint permette di quantificarlo e renderlo leggibile.
È da questa conoscenza che possono nascere obiettivi credibili di riduzione, strategie di decarbonizzazione e percorsi verso il Net Zero. Essere Carbon Neutral o puntare al Net Zero, infatti, non significa semplicemente compensare le emissioni, ma conoscere il proprio impatto, intervenire sulle fonti più rilevanti e coinvolgere l’intera catena del valore.
Scope 1, 2 e 3 rappresentano quindi il punto di partenza di un percorso più ampio: dalla misurazione alle decisioni, fino a un cambiamento concreto nel modo di produrre, acquistare e collaborare.
FAQ
1. Cosa si intende per Scope 1, 2 e 3?
Sono tre categorie che distinguono le emissioni dirette dell’azienda, quelle indirette associate all’energia acquistata e le altre emissioni indirette della catena del valore.
2. Cosa si intende per Scope 3?
Lo Scope 3 comprende le emissioni indirette generate da fornitori, trasporti, trasferte, dipendenti, clienti e prodotti. Include 15 categorie divise tra attività a monte e a valle dell’azienda.
3. Quali sono le 15 categorie delle emissioni Scope 3?
Comprendono beni e servizi acquistati, beni strumentali, attività energetiche, trasporti, rifiuti, viaggi, pendolarismo, leasing, lavorazione, uso e fine vita dei prodotti, franchising e investimenti.
4. Qual è il gas serra più inquinante?
Non esiste una risposta unica: dipende dalla quantità emessa, dalla permanenza nell’atmosfera e dal potenziale di riscaldamento globale considerato. La CO₂ è il riferimento usato per esprimere gli altri gas in CO₂ equivalente.
5. Qual è la differenza tra carbon footprint e LCA?
La carbon footprint considera specificamente le emissioni di gas serra. La Life Cycle Assessment analizza invece diversi impatti ambientali lungo il ciclo di vita di un prodotto, processo o servizio; il cambiamento climatico è soltanto una delle categorie valutabili.